「介護にかかるお金が、全然わからない」
そう感じている方に、この記事を読んでほしいと思います。
リード文
「親が認知症と診断された。これからいくらかかるんだろう」と、夜中に不安で眠れなくなったことはありませんか?
私は44歳のとき、義父(当時84歳)がアルツハイマー型認知症と診断されました。突然「介護が必要です」と言われても、いくら用意すればいいのか、どんな制度が使えるのか、誰も教えてくれなかったのです。
ケアマネジャーに聞いても「ケースバイケースで」と言われ、区役所に電話しても「まず認定を受けてから」と言われる。そのたびに感じたのは、「なぜこんなに大事なことが、調べないとわからないんだろう」という理不尽さでした。
結局、誰も教えてくれないから、自分で調べるしかなかったのです。
この記事では、私が実際に払った費用の明細から、在宅介護・施設介護のリアルな数字、そして負担を減らすために使える制度まで、調べてわかったことをそのまま書きます。
「いくらかかるのか知りたい」「今すぐ何をすべきか知りたい」という方に、できるだけ具体的な数字でお伝えします。
なぜ介護費用は「わからない」のか――制度の不透明さという問題
介護にかかるお金を調べようとすると、最初にぶつかる壁があります。
「平均月額7.8万円」「施設の相場は10〜20万円」という数字はどこにでも載っています。しかし、これはあなたの親に実際にかかる金額ではないのです。
介護費用が「わかりにくい」理由は、大きく3つあります。
① 介護保険の自己負担割合が人によって違う
介護保険の利用者負担は原則1割ですが、一定以上の所得がある人は2割、現役並み所得者は3割になります。同じサービスを使っても、払う金額が3倍変わる可能性があります。
② 「介護保険が使えないもの」が思ったより多い
紙おむつ、移動・交通費、食事代(在宅の場合)、市販の介護用品——これらは介護保険の対象外です。実際に家計から出ていくお金の中に、保険外の費用がかなりの割合を占めます。
③ 要介護度・地域・サービス選択で金額が大きく変わる
要介護1と要介護5では、使えるサービスの上限(支給限度額)が月約5万円以上違います。住んでいる地域(地域区分)によっても単価が変わります。
調べれば調べるほど「結局いくら?」が見えにくくなる——それが介護費用の現実です。
だからこそ、具体的な数字で整理することに意味があります。
私が実際に払った費用の明細(在宅介護・要介護2)
義父の介護が始まったとき、最初の2年間は自宅で介護しました。要介護2の認定を受け、介護保険を使い始めたときの月次費用が以下です。
| 項目 | 月額(実費) | 備考 |
| 訪問介護(ヘルパー週3回) | 約2.5万円 | 1割負担 |
| デイサービス(週2回) | 約1.8万円 | 1割負担・食事代含む |
| 通院交通費 | 約0.5万円 | タクシー・バス代 |
| 紙おむつ・介護用品 | 約0.8万円 | 保険外・全額自己負担 |
| 合計 | 約5.6万円 | 月平均 |
これが「在宅介護・要介護2・1割負担」のリアルな金額です。
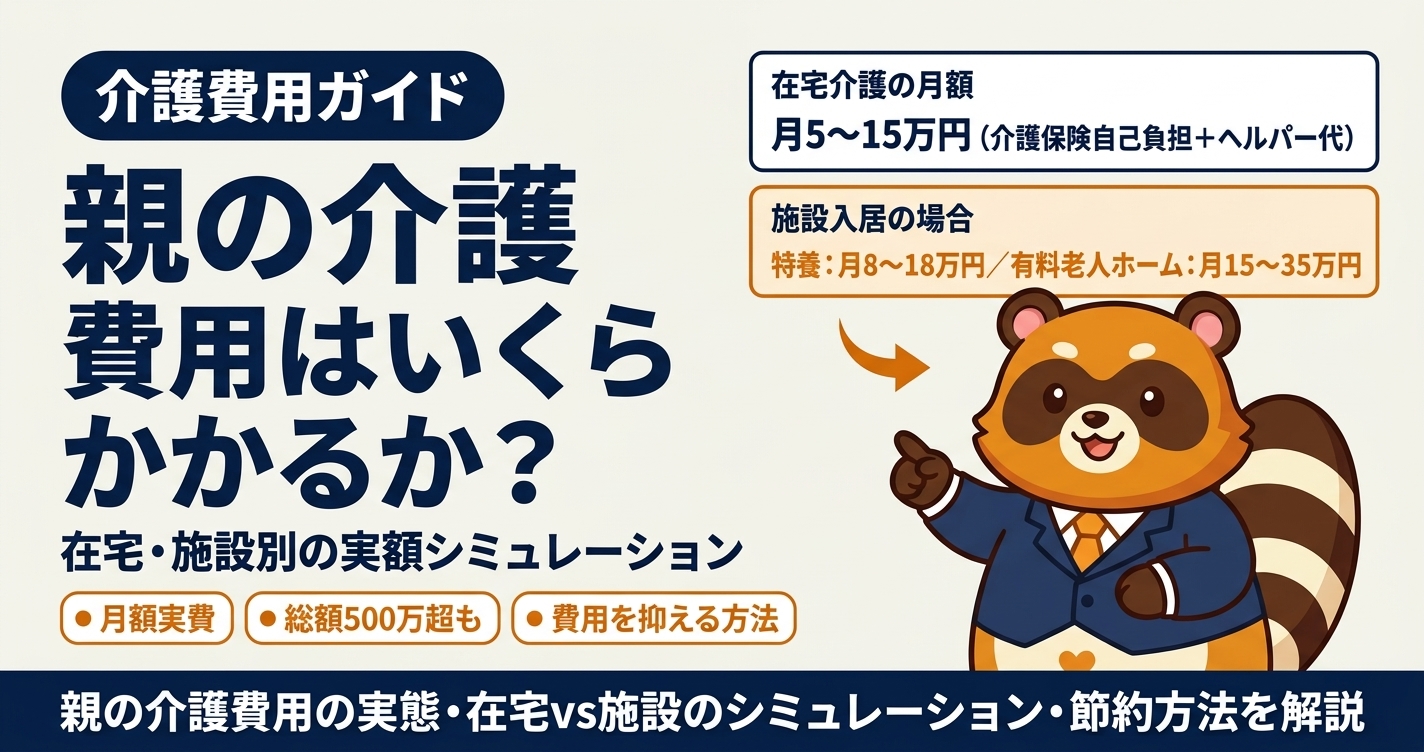
その後、症状が進んで要介護4になり、特別養護老人ホームに入所しました。その時点で月額は10万〜15万円に跳ね上がりました。食費・居住費は介護保険の対象外だからです。
「在宅より施設の方が高い」——これを最初から知っていた人が、周りにどれだけいたでしょうか。
介護費用の核心解説――在宅・施設別の実額と制度
在宅介護にかかる費用の全体像
在宅介護の費用は、介護保険サービスの自己負担+保険外費用で構成されます。
介護保険の支給限度額は要介護度によって決まります。限度額の範囲内でサービスを使えば1〜3割の自己負担で済みますが、限度額を超えた分は全額自己負担です。
要介護度別・介護保険支給限度額(月額)
| 要介護度 | 支給限度額(月) | 1割負担の上限 |
| 要支援1 | 50,320円 | 5,032円 |
| 要支援2 | 105,310円 | 10,531円 |
| 要介護1 | 167,650円 | 16,765円 |
| 要介護2 | 197,050円 | 19,705円 |
| 要介護3 | 270,480円 | 27,048円 |
| 要介護4 | 309,380円 | 30,938円 |
| 要介護5 | 362,170円 | 36,217円 |
ただし、支給限度額を「全部使う人」は多くありません。要介護2であれば、実際に使うサービス費用は月3万〜4万円程度が平均的です。
これに保険外費用(紙おむつ・交通費・食費など)が月1万〜3万円加わって、在宅介護の実際の月額は4万〜8万円が現実的なレンジです。
施設介護にかかる費用の全体像
施設に入所すると、費用の構造が大きく変わります。サービス費用(介護保険)に加えて、食費・居住費・日常生活費が別途かかるからです。
施設種別・月額費用の目安
| 施設の種類 | 月額費用の目安 | 特徴 |
| 特別養護老人ホーム(特養) | 8〜15万円 | 要介護3以上。低所得者向け減額制度あり |
| 老人保健施設(老健) | 8〜13万円 | リハビリ目的。長期入所は難しい場合も |
| 介護付き有料老人ホーム | 15〜30万円 | 入居一時金あり。サービス充実 |
| グループホーム | 12〜18万円 | 認知症の方向け。小規模・家庭的な環境 |
| サービス付き高齢者向け住宅 | 10〜25万円 | 自立〜軽介護向けも多い |
特養は費用が低めですが、待機期間が数ヶ月〜数年かかる地域もあります。調べてみたところ、東京都内の特養の平均待機期間は1〜2年というデータが出ていました。
見落としがちな「保険外費用」
介護費用を見積もるとき、保険外費用を忘れると後で「こんなはずじゃなかった」となります。
介護保険の対象外になる主な費用
- 紙おむつ・パッド類(月3,000円〜15,000円)
- 通院・外出時の交通費(タクシー代など)
- 日用品・衣類の補充
- 食費(在宅で訪問介護を使う場合の昼食等)
- 市販の介護用品(手すり・歩行補助具など)
- 理美容代
これらを合計すると月1万〜3万円になることは珍しくありません。
介護保険の「高額介護サービス費」制度
介護保険には、1ヶ月の自己負担が上限を超えたら払い戻される仕組みがあります。「高額介護サービス費」といいます。
| 所得区分 | 自己負担上限額(月) |
| 現役並み所得(年収約520万円以上) | 140,100円 |
| 現役並み所得(年収約383万円以上) | 93,000円 |
| 一般(市民税課税世帯) | 44,400円 |
| 市民税非課税世帯(低所得Ⅱ) | 24,600円 |
| 市民税非課税世帯(低所得Ⅰ) | 15,000円 |
たとえば市民税非課税世帯の親御さんなら、どれだけサービスを使っても月2万4,600円を超えた分は返ってきます。申請しないと払い戻されないので、市区町村の窓口で確認しましょう。
仮説ケーススタディ――田中さん(67歳)の場合
田中さん(仮名・67歳)は埼玉県在住の専業主婦。夫と二人暮らしで、義母(86歳・要介護3)の介護を一人で抱えています。
義母はグループホームへの入所を検討しているものの、「月いくらかかるのかわからない」という状態で、なかなか動き出せずにいました。
調べてみたところ、田中さんの義母のケースは次のような試算になりました。
田中さんの義母・月額費用シミュレーション(要介護3・市民税課税世帯)
| 費用の種類 | 在宅介護の場合 | グループホームの場合 |
| 介護保険サービス自己負担 | 約2.7万円(1割) | 介護保険適用で約2万円 |
| 食費・居住費 | 食費のみ約1万円 | 約7〜9万円 |
| 日用品・その他 | 約1.5万円 | 約1万円 |
| 合計 | 約5.2万円 | 約10〜12万円 |
在宅介護では月5.2万円だったものが、グループホームでは月10〜12万円になります。差額は約5〜7万円。
ただし——田中さんは週3日のパート勤務があります。在宅介護を続ける限り、仕事を続けることが難しくなっていました。
「仕事を辞めた場合の収入減」と「グループホームの費用増」を比較すると、グループホームに入所したほうが家計全体では安定するという計算になりました。
介護費用は「いくら払うか」だけで判断できません。家族の就労・健康・精神的な余力まで含めた総合計算が必要です。
これは私自身が義父の介護を経験して、身にしみて感じたことです。
介護費用を減らすための5つのアクションステップ
「知っていれば使えた制度が、知らなかったから使えなかった」——これが最大の損失です。
調べてわかった、実際に使える対策を5つにまとめます。
ステップ1:まず「要介護認定」を申請する
介護保険サービスを使うには、要介護認定が必要です。認定がないと保険は使えません。
申請先は住んでいる市区町村の窓口(または地域包括支援センター)。本人または家族が申請できます。申請から認定まで通常30日かかります。
「まだ早いかな」と思っているうちに手を打っておくのが得策です。認定を受けても使わなければ費用はかかりません。
ステップ2:「高額介護サービス費」を申請する
前述の通り、所得に応じた上限を超えた介護費用は払い戻されます。
市区町村から通知が来ない場合も多いため、自分から窓口に確認することが重要です。最大で月2万〜3万円の節約になるケースもあります。
ステップ3:「特定入所者介護サービス費(補足給付)」を確認する
施設に入所する場合、低所得の方は食費・居住費の負担を軽減できる制度があります。「負担限度額認定」を申請すると、1日の食費・居住費に上限が設定されます。
非課税世帯であれば、施設の食費・居住費が月3万〜5万円単位で変わることがあります。見落としがちですが、最も効果が大きい節約ポイントの一つです。
ステップ4:「介護休業給付金」を活用する
介護のために仕事を休む場合、雇用保険から介護休業給付金が支給されます。最長93日間、休業前の賃金の67%が支給されます。
申請先:ハローワーク(勤務先経由)。使わないまま過ぎていく方が多い制度です。
ステップ5:ケアマネジャーに「費用を下げたい」と正直に伝える
「お金のことを相談するのは気が引ける」という方がいますが、ケアマネジャーは費用も含めてケアプランを組む専門家です。
「月の費用を○万円以内に抑えたい」と具体的に伝えると、そのなかでできる最善のプランを提案してもらえます。遠慮せず伝えることが、費用節約の第一歩です。
よくある疑問に答えるFAQ
Q1. 親の介護費用は、子どもが払わないといけないの?
法律上、子どもには親に対する「扶養義務」があります(民法877条)。ただし扶養義務は「自分の生活を維持した上での余力の範囲」とされています。
つまり、子どもが自分の生活を犠牲にして払わなければならない義務ではないのです。
親の収入・年金・預貯金でまかなうのが基本で、足りない分を子どもが補う形が一般的です。きょうだいがいる場合は、相談の上で分担を決めることも重要です。
参考:法務省「扶養義務」の概説
Q2. 認知症でも介護保険は使えるの?
使えます。認知症は介護保険の対象です。
要介護認定の調査では、認知症による日常生活への支障(記憶・理解・判断力の低下など)も評価されます。正確に状態を伝えることが、適切な認定を受けるためのポイントです。
かかりつけ医に「認知症の診断書」を書いてもらっておくと、認定調査でスムーズです。
Q3. 費用が払えなくなったらどうなる?
介護費用が払えなくなった場合、いくつかの選択肢があります。
まず「生活保護」の受給。生活保護を受けていても介護保険サービスは受けられ、自己負担分は生活保護から支払われます。
次に「社会福祉法人等による利用者負担軽減制度」。低所得の方が社会福祉法人が運営するサービスを利用する場合、費用が最大4分の1に軽減されます。
出典:厚生労働省「社会福祉法人等による生計困難者等に対する介護保険サービスに係る利用者負担軽減制度」
「払えないから諦める」ではなく、まず地域包括支援センターかケアマネジャーに相談することをおすすめします。
まとめ――介護費用を「知らなかった」まま進まないために
この記事で伝えたかったことを整理します。
在宅介護の費用は月4〜8万円が目安。保険外費用を含めると月6〜9万円になることもあります。
施設介護は月10〜20万円が現実的なレンジ。施設の種類と所得状況によって大きく変わります。
使える制度を使えば、月2〜5万円は節約できる可能性があります。高額介護サービス費・補足給付・介護休業給付金——知っているかどうかの差は大きいです。
義父の介護を経験して、最も後悔しているのは「もっと早く調べておけばよかった」ということです。制度の複雑さに圧倒されて動けずにいた時間が、一番のロスでした。
最初の一歩は、地域包括支援センターへの相談か、要介護認定の申請です。どちらも無料でできます。
「誰も教えてくれないから」という壁を、この記事が少しでも越える助けになれば幸いです。
最後まで読んでいただきありがとうございます。
○○の問題は、知っているかどうかだけで、結果が大きく変わります。
難しい制度のなかで、正しい情報を手に入れることがどれほど大切か、
日々の記事執筆を通じて痛感しています。
この記事が、あなたの生活を少しでも楽にするきっかけになれば嬉しいです。
これからも、あなたの生活防衛に役立つ情報を発信し続けます。
関連記事
- [関連記事リンク1: 介護保険の申請方法と要介護認定の流れを徹底解説]
- [関連記事リンク2: 特別養護老人ホームの待機期間を短縮する3つのポイント]
- [関連記事リンク3: 介護離職を防ぐために知っておくべき介護休業制度の全て]
コメント