「介護のお金の準備」と聞いて、何から手をつければいいか、すぐにイメージできますか?
私(内野 裕士・44歳)が義父の介護に関わり始めたとき、真っ先にぶつかったのがこの問題でした。義父は84歳で認知症を発症し、最初は妻が一人で対応していましたが、やがて限界が来ました。
「貯金がどれくらい必要なのか」「介護保険はどこまで使えるのか」「施設に入ったらいくらかかるのか」——準備といっても、まず何を調べればいいかわからなかったのです。
正直に言うと、自分がこれほど介護に関わることになるとは、まったく思っていませんでした。義父が元気なうちは介護のことを調べたことすらなく、いざ現実に直面したときには、どこに相談すればいいかもわからないまま時間だけが過ぎていきました。
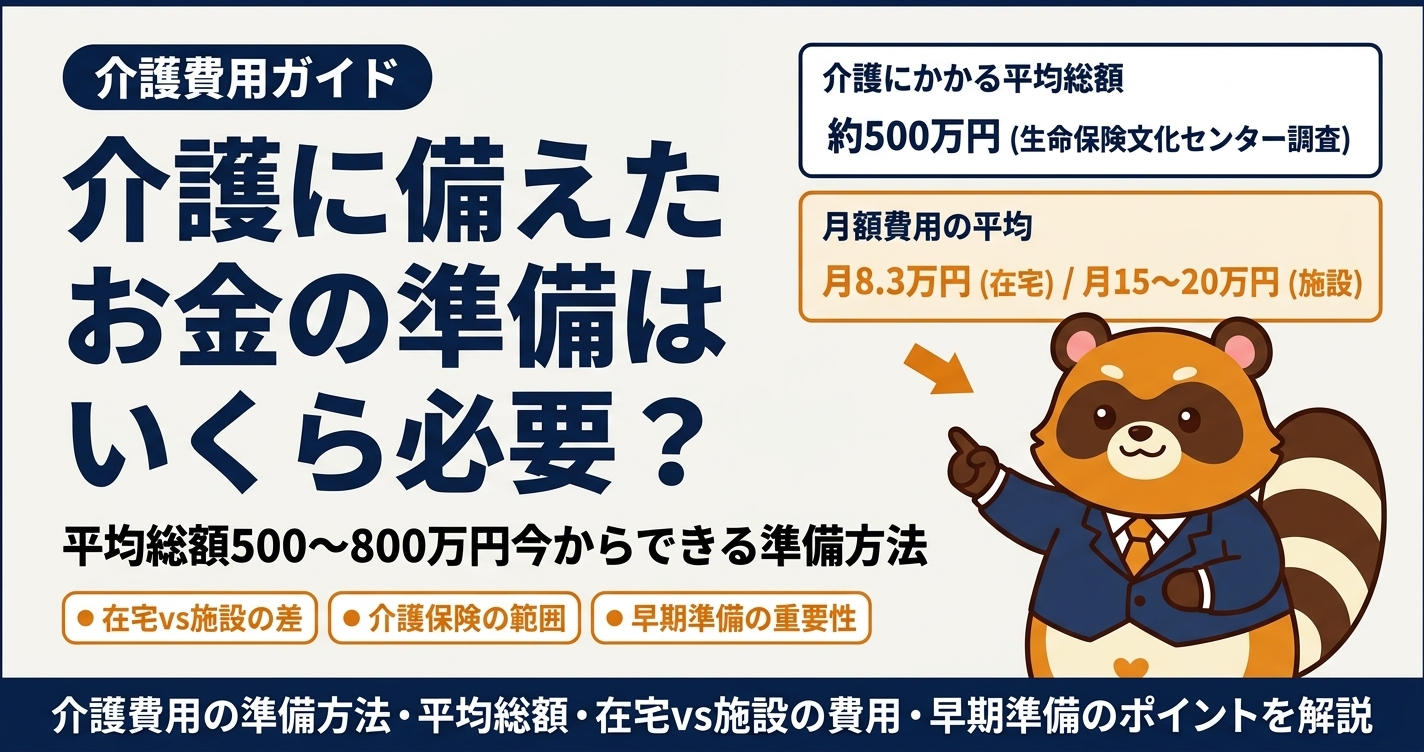
実際に調べてみてわかったこと。在宅介護の自己負担は、平均で月4.8万円(厚生労働省推計)。施設入所まで含めると、生涯合計で500万〜1,000万円になるケースも珍しくありません。
ところが、公的支援の使い方を知っているかどうかだけで、実際の自己負担額は大きく変わります。知らないままでは、払わなくてもよかったお金を払い続けることになりかねない。それが、調べを進めるうちに一番強く感じたことでした。
この記事では、介護にかかるお金の全体像と、損をしないための準備の手順を、調べてわかったことをもとにまとめます。
介護のお金が「わかりにくい」本当の理由
介護にかかるお金の話は、なぜこれほどわかりにくいのでしょうか。
それは、費用の構造が複数の制度に分散しているからです。介護保険、医療保険、自治体の補助制度、そして全額自己負担の部分——それぞれが異なるルールで動いています。制度ごとに申請先も条件も締切も違うため、全体像を把握しようとするだけで相当な時間がかかります。
しかも、実際にかかる金額は「要介護度」「在宅か施設か」「どのサービスを使うか」によって大きく変わります。「介護費用の平均は月○万円」という数字だけを見ていても、自分の家族の状況に当てはめることができません。
加えて、介護保険には「使える上限額(区分支給限度基準額)」があります。上限を超えた部分は全額自己負担です。知らずに上限を超えてサービスを使い続けていた、というケースも実際にあります。逆に、上限まで使い切らずに「もったいない」ことになっているケースも少なくありません。
まずは「どの費用がどの制度でカバーされるのか」を把握することが、節約の第一歩です。そして次に、申請すれば受け取れる給付をすべて受け取れているかを確認することが、第二歩になります。
介護にかかるお金の全体像——何にいくらかかるのか
費用は「介護保険の範囲」と「自己負担」に分かれる
介護にかかる費用は、大きく4つに分類できます。
| 費用の種類 | 内容 | カバーする制度 |
| 介護サービス費 | 訪問介護・デイサービス・ショートステイなど | 介護保険(自己負担1〜3割) |
| 施設入所費 | 食費・居住費・日常生活費 | 一部補助あり(低所得者向け) |
| 医療費 | 通院・入院・処方薬など | 医療保険(自己負担1〜3割) |
| その他 | 介護用品・バリアフリー改修・移送費など | 一部補助あり |
介護保険でカバーされるのは、あくまでも「介護サービス費」の一部です。食費・居住費・日常生活費は基本的に自己負担です。このことを知らずに「介護保険があるから大丈夫」と思っていると、想定外の出費に直面することになります。
在宅介護 vs 施設介護——費用の差を数字で比較する
在宅介護と施設介護では、毎月の費用が大きく異なります。
| 介護形態 | 月額費用の目安 | 備考 |
| 在宅介護(要介護1〜2) | 2万〜6万円 | 訪問介護・デイサービス中心 |
| 在宅介護(要介護3〜5) | 6万〜15万円 | 夜間対応・サービス量増加 |
| 特別養護老人ホーム(特養) | 8万〜15万円 | 要介護3以上が入居条件・入居一時金ゼロ |
| 介護老人保健施設(老健) | 8万〜13万円 | リハビリ目的・在宅復帰を目指す |
| 有料老人ホーム(介護付き) | 15万〜30万円 | 入居一時金が別途必要なことも |
| グループホーム | 12万〜18万円 | 認知症専門の施設 |
(出典:厚生労働省「介護給付費実態調査」、各施設の公表情報をもとに作成)
在宅介護の平均月額は4.8万円(厚生労働省推計)ですが、これは介護保険サービス費の自己負担分の平均値です。食費・日用品費・家族の交通費なども加えると、実際にはもう少し多くなります。
在宅介護の大きなメリットは費用の低さですが、要介護度が上がるにつれてサービスの量も増え、費用も上昇します。要介護3以上になると、24時間の見守りが難しくなるため、施設入所を検討するご家族が増えます。
生涯介護費用の現実的な試算
介護期間は平均で5年1ヶ月(生命保険文化センター「生命保険に関する全国実態調査」2022年)です。しかし、認知症の場合はこれよりも長くなることが多く、10年以上にわたるケースも珍しくありません。
| 介護形態 | 月額費用 | 5年間の合計費用 |
| 在宅介護(平均的なケース) | 4.8万円 | 約288万円 |
| 在宅3年+特養2年(一般的なパターン) | 平均約8万円 | 約480万円 |
| 在宅3年+有料老人ホーム2年 | 平均約15万円 | 約900万円 |
| 有料老人ホーム入所(5年間) | 20万円 | 約1,200万円 |
これに加えて、住宅改修費(バリアフリー化)・介護用品の購入費・交通費・家族の仕事を減らす場合の収入減も加算されます。「500万〜1,000万円の準備が必要」というのは、こうした積み上げから出てくる現実的な数字です。
介護保険制度——使い方を知るだけで自己負担が変わる
介護保険の基本的な仕組みと要介護認定
介護保険は、40歳以上の全員が保険料を支払い、介護が必要になったときにサービスを利用できる制度です。
利用するには、まず要介護認定(または要支援認定)を受ける必要があります。認定の結果によって、1ヶ月に使えるサービスの上限額(区分支給限度基準額)が決まります。
| 要介護度 | 区分支給限度基準額(月額) | 自己負担(1割の場合) |
| 要支援1 | 50,320円 | 約5,032円 |
| 要支援2 | 105,310円 | 約10,531円 |
| 要介護1 | 167,650円 | 約16,765円 |
| 要介護2 | 197,050円 | 約19,705円 |
| 要介護3 | 270,480円 | 約27,048円 |
| 要介護4 | 309,380円 | 約30,938円 |
| 要介護5 | 362,170円 | 約36,217円 |
(出典:厚生労働省「介護報酬の算定構造」https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/hukushi_kaigo/kaigo_koureisha/index.html)
自己負担割合は、原則1割です。ただし、一定以上の所得がある方は2割または3割負担になります。自分の親や配偶者がどの割合になるかは、認定時に送られてくる「介護保険負担割合証」で確認できます。
重要なのは、区分支給限度基準額の範囲内でサービスを使う限り、1〜3割の自己負担で済むという点です。上限を超えた部分は全額自己負担になります。ケアマネジャーと相談しながら、上限を有効に使いきることが費用節約の基本になります。
高額介護サービス費制度——知らないと損する仕組み
高額介護サービス費は、介護保険サービスの自己負担額が月の上限額を超えたとき、超えた分が払い戻される制度です。医療費の「高額療養費制度」と同じ発想です。
上限額は世帯の所得によって異なります。
| 所得区分 | 上限額(月額) |
| 現役並み所得者(年収約770万円以上) | 140,100円 |
| 現役並み所得者(年収約520万円以上770万円未満) | 93,000円 |
| 一般(市民税課税世帯) | 44,400円 |
| 世帯全員が市民税非課税(本人の年金収入等が80万円超) | 24,600円 |
| 世帯全員が市民税非課税(本人の年金収入等が80万円以下) | 15,000円 |
| 生活保護受給者など | 15,000円 |
(出典:厚生労働省「高額介護(予防)サービス費の負担限度額」https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/hukushi_kaigo/kaigo_koureisha/koufukin/index.html)
重要なのは、この制度は自動的には適用されないという点です。市区町村の窓口に申請が必要です。私が義父の介護を始めたとき、この制度を知らずに数ヶ月間、払い戻しを受け損ねていました。申請が遅れても、申請日から遡って2年分はさかのぼって申請できます。
特定入所者介護サービス費(負担限度額認定)
施設に入所した場合の食費・居住費についても、低所得者向けの補助制度があります。特定入所者介護サービス費(いわゆる補足給付)です。
この制度を使うと、食費・居住費の上限額が収入と資産に応じて引き下げられます。たとえば、世帯全員が住民税非課税で、一定以下の資産しかない場合、食費・居住費の自己負担が大幅に軽減されます。月額で2万〜4万円の節約になるケースもあります。
こちらも申請が必要です。施設入所が決まったら、市区町村の窓口で忘れずに申請しましょう。
住宅改修費の補助制度
在宅介護を続ける場合、バリアフリー改修が必要になることがあります。手すりの設置・段差解消・滑り止めなどが対象です。
介護保険では、要介護・要支援認定を受けた方を対象に、住宅改修費として最大20万円まで、費用の7〜9割(所得に応じて)を補助しています。20万円の改修なら、自己負担は2万〜6万円で済みます。
改修の前にケアマネジャーと相談し、事前申請を行う必要があります。工事後の申請では補助を受けられません。
事例:田中久子さん(67歳)の場合——義父の介護費用を3年間追った記録
田中久子さん(67歳・仮名)は、85歳の義父の介護を3年間続けてきました。義父は認知症(要介護2からスタートし、現在は要介護4)で、最初は在宅介護、2年目からは施設入所を検討するようになりました。
第1年目(在宅介護・要介護2)の費用内訳
訪問介護・デイサービスを中心に在宅介護を組み立てました。
- 訪問介護(週5回):月2.2万円(介護保険・自己負担1割)
- デイサービス(週3回):月1.8万円(介護保険・自己負担1割)
- 福祉用具レンタル(介護ベッド・手すり):月3,000円
- 医療費(かかりつけ医・処方薬):月8,000円
- 日用品・おむつ代など:月1.5万円
- 合計:月約6.3万円
高額介護サービス費を申請した結果、介護サービス費の自己負担が月44,400円の上限に収まり、超過分は払い戻されました。また、住宅改修(玄関・浴室の手すり設置、20万円)については、補助を受けて自己負担2万円で済みました。
第2年目(在宅介護・要介護3)の費用内訳
要介護度が上がり、夜間対応のサービスも追加になりました。
- 各種介護サービス費(自己負担1割):月3.2万円
- ショートステイ(月4泊・休息のため):月2.4万円
- 医療費:月1.2万円
- 日用品・おむつ代など:月2万円
- 合計:月約8.8万円
この頃から「このままでは在宅継続が難しい」と感じ始め、施設の情報収集を開始しました。ケアマネジャーに相談したところ、特別養護老人ホームへは要介護3以上で申し込めるため、早めに複数の施設に申請を入れておくよう勧められたとのことです。
第3年目(特別養護老人ホーム入所後・要介護4)の費用
申し込みから約1年で特養に入所できました。
- 施設サービス費(介護保険・自己負担1割):月2.8万円
- 食費・居住費(負担限度額認定を申請し軽減):月約4.5万円
- 日用品費:月5,000円
- 合計:月約7.8万円
在宅介護の最後の頃(月8.8万円)と比べると、むしろ月1万円の費用減になりました。施設入所に伴う入居一時金はゼロ(特養のため)でした。
この事例からわかるのは、公的支援を適切に使えば、在宅介護から施設入所への移行でも費用が急増するわけではないということです。そして、費用の差を生んだのは「制度を知っていたか・申請していたか」の差でした。
今すぐできる!介護のお金の準備——5つのステップ
STEP 1:地域包括支援センターに相談する
介護の準備を始める最初の窓口は、地域包括支援センターです。市区町村が設置している公的な相談窓口で、相談は無料です。
「何を聞けばいいかわからない」という状態でも大丈夫です。「義父が最近物忘れが増えてきた」「在宅で見られるか不安」といった漠然とした相談から受け付けています。必要なサービスや制度の説明、ケアマネジャーの紹介なども行ってもらえます。
電話番号は「〇〇市 地域包括支援センター」で検索すると見つかります。厚生労働省のサイトでも確認できます。
(参考:厚生労働省「地域包括支援センターについて」https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/hukushi_kaigo/kaigo_koureisha/chiiki-houkatsu/)
STEP 2:要介護認定を申請する
介護保険サービスを使うには、要介護認定が必要です。認定を受けていないと、介護サービスを利用しても全額自己負担になります。
申請先は、住んでいる市区町村の窓口(介護保険担当課)または地域包括支援センターです。申請後、自宅への訪問調査(認定調査)が行われ、結果が出るまでに通常1〜2ヶ月かかります。
「まだ介護認定が必要なほどではない」と思っていても、申請→認定の時間を考えると、早めに動き始めることが重要です。認定が下りる前に急激に状態が悪化するケースも少なくありません。
申請に必要なもの:介護保険被保険者証・印鑑・主治医の氏名と医療機関名(事前に確認しておくとスムーズ)。
STEP 3:ケアマネジャーを選び、ケアプランを作る
要介護認定が下りたら、担当のケアマネジャー(介護支援専門員)を選びます。ケアマネジャーは、介護サービスの計画(ケアプラン)を作成し、各サービス事業者との調整を担ってくれる専門家です。
ケアマネジャーへの相談費用は、介護保険から全額給付されます。利用者の自己負担はゼロです。
ケアマネジャーは複数の事業所から選べます。相性があるので、最初から一つに決めずに、複数の事業所に話を聞いてみることをお勧めします。「費用を抑えたい」「家族の負担を減らしたい」など、希望を正直に伝えると、それに合ったプランを提案してもらえます。
STEP 4:高額介護サービス費・補足給付の申請をする
介護サービスを使い始めたら、高額介護サービス費の申請を必ず行いましょう。
市区町村に一度申請すれば、上限額を超えた分は毎月自動的に払い戻されるようになります。申請が遅れても、申請日から過去2年分はさかのぼって申請できます。
施設入所になった場合は、あわせて特定入所者介護サービス費(負担限度額認定)の申請も忘れずに行いましょう。食費・居住費の自己負担が軽減されます。
申請に必要なものは、介護保険被保険者証・印鑑・口座番号など(市区町村によって異なります)。
STEP 5:近隣の介護施設を今から比較・情報収集する
在宅介護が続いていても、将来的に施設入所が必要になるケースは少なくありません。特に特別養護老人ホーム(特養)は、入居一時金がゼロで月額費用が比較的低い公的施設ですが、入居待ちが長い(地域によっては数ヶ月〜数年)という特徴があります。
今すぐ入所するかどうかにかかわらず、要介護3以上になったら早めに特養への申し込みを入れておくことが賢明です。複数の施設に同時申し込みすることもできます。
「いい介護」などの比較サービスを使うと、地域の施設を費用・サービス内容・空き状況などで一覧比較できます。無料相談窓口もあるので、「何から聞けばいいかわからない」という方でも利用しやすい仕組みになっています。
(参考:いい介護 https://www.e-kaigo.jp/)
介護費用の節約チェックリスト
申請すれば受け取れる制度・給付のまとめです。漏れがないか確認してみてください。
| 制度・給付名 | 対象者 | 申請先 | ポイント |
| 高額介護サービス費 | 介護保険サービス利用者全員 | 市区町村の窓口 | 月の自己負担上限を超えた分が払い戻し |
| 特定入所者介護サービス費(補足給付) | 低所得の施設入所者 | 市区町村の窓口 | 食費・居住費の自己負担が軽減 |
| 住宅改修費補助 | 要介護・要支援認定者 | ケアマネジャー経由 | 最大20万円・7〜9割補助 |
| 介護休業給付金 | 介護のために休業した雇用保険被保険者 | ハローワーク | 休業開始前賃金の67%・93日まで |
| 医療費控除 | 確定申告する方 | 税務署 | 介護サービス費の一部が対象 |
これらはすべて、知っていて申請した人だけが受け取れる制度です。「もらえるはずのお金をもらっていなかった」というケースが、介護の現場では本当に多くあります。
よくある質問
Q1:介護保険料はいつから払い始めるのですか?
介護保険料は、40歳になった月から徴収が始まります。40〜64歳(第2号被保険者)は医療保険料と一緒に徴収され、65歳以上(第1号被保険者)は原則として年金から天引きされます。
保険料を払っていても、実際にサービスを使うには要介護認定が必要です。「払っているから自動的に使える」ということはありません。「そういえば長年払っていたが、どうすれば使えるのか」という方は、まず地域包括支援センターに相談してみてください。
(参考:厚生労働省「介護保険制度の概要」https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/hukushi_kaigo/kaigo_koureisha/index.html)
Q2:介護費用を節約するには、何が一番効果的ですか?
調べてわかったことをまとめると、最も効果が大きいのは公的支援制度を正しく使うことです。具体的には3つです。
1. 高額介護サービス費の申請——月の上限を超えた分が払い戻されます。年間で数万〜十数万円の差になることもあります
2. 特定入所者介護サービス費(補足給付)の申請——施設入所時の食費・居住費が月数万円単位で軽減されます
3. 特養への早期申し込み——月額費用が有料老人ホームの半額以下になることも。待機期間を逆算して早めに動く
これらはすべて、知っていて申請した人だけが受け取れる制度です。「何となく難しそうで後回しにしていた」という方ほど、まず窓口に行って確認することをお勧めします。
Q3:在宅介護と施設入所、どちらがお金がかかりますか?
一概には言えませんが、要介護度が低い段階では在宅介護のほうが費用を抑えやすいケースが多いです。月2万〜6万円の自己負担でサービスを組み合わせることができます。
一方、要介護度が高くなる(要介護3〜5)と、在宅では24時間の見守りが難しくなり、サービス量が増えて費用が跳ね上がります。そのタイミングで施設入所に切り替えると、費用的にも家族の負担的にもバランスが取れることがあります。
ただし、有料老人ホームは月20万円以上かかることもあります。特養への早期申し込みが費用抑制の最大の鍵です。
まとめ——介護のお金の準備は「制度を知ること」から始まる
介護にかかるお金は、在宅介護で月平均4.8万円、生涯では500万〜1,000万円になることもあります。この金額だけを見ると、途方もなく感じるかもしれません。
しかし、調べてみてわかったのは、知っているかどうかだけで変わる節約が、介護の世界にはいくつもあるということでした。
高額介護サービス費・特定入所者介護サービス費・介護休業給付金——いずれも申請しなければもらえない制度です。「制度が難しいから」と後回しにしているうちに、払い戻しのチャンスを逃し続けている方が実際に多くいます。
介護のお金の準備は、大きな貯蓄を用意することよりも、まず制度の使い方を知ることから始まります。今日できる最初の一歩は、地域包括支援センターに電話することか、近隣の介護施設を比較サービスで検索してみることです。
「まだ早い」と思っている方ほど、早めに動いておくことが後悔しない結果につながります。
最後まで読んでいただきありがとうございます。
○○の問題は、知っているかどうかだけで、結果が大きく変わります。
難しい制度のなかで、正しい情報を手に入れることがどれほど大切か、
日々の記事執筆を通じて痛感しています。
この記事が、あなたの生活を少しでも楽にするきっかけになれば嬉しいです。
これからも、あなたの生活防衛に役立つ情報を発信し続けます。
関連記事
- [関連記事プレースホルダー1:介護保険の申請方法と注意点——初めてでも迷わない手順]()
- [関連記事プレースホルダー2:特別養護老人ホームの費用と入居条件——待機期間を短くするコツ]()
- [関連記事プレースホルダー3:高額介護サービス費とは?申請方法と払い戻しの計算方法]()
コメント